

Penguatan Kelembagaan Industri Penjaminan
sebagai Penggerak Ekonomi untuk Akselerasi Pembiayaan yang Inklusif dan Berkelanjutan
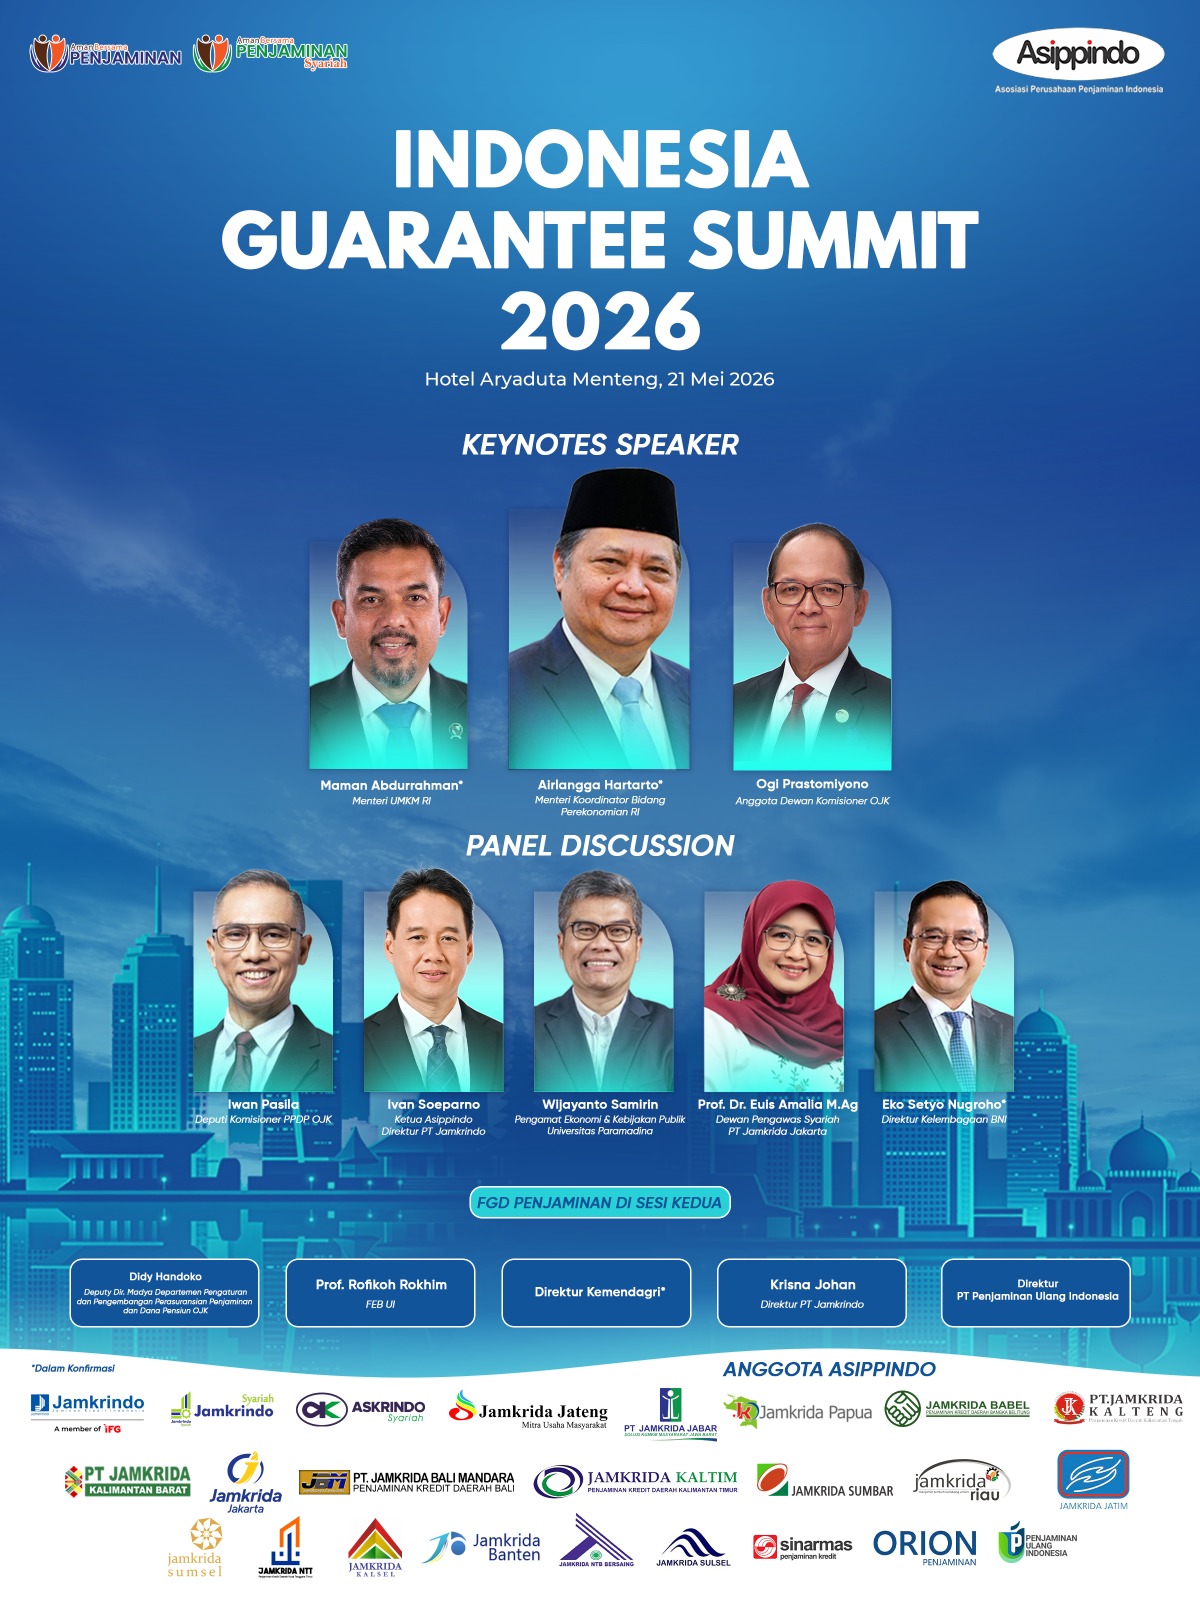
Refleksi Menyambut Indonesia Guarantee Summit 2026
oleh ; Agustianto Mingka
Presiden Direktur Iqtishad Consulting Indonesia, Wakil Ketua Harian IAEI dan Ketua Umum Perhimpunan Pakar Ekonomi Syariah Nusantara
Sejak diterbitkannya Undang-Undang Nomor 1 Tahun 2016 tentang Penjaminan, posisi industri penjaminan semakin jelas dan diakui sebagai salah satu pilar penting dalam sistem keuangan nasional.
Otoritas Jasa Keuangan telah menempatkan industri penjaminan sebagai salah satu pilar penguatan sektor jasa keuangan yang lebih inklusif. Peran ini menjadi semakin penting ketika agenda pembangunan nasional menuntut perluasan akses pembiayaan bagi usaha mikro, kecil, dan menengah (UMKM), sektor yang selama ini menyerap mayoritas tenaga kerja dan menjadi tulang punggung ekonomi domestik.
Perusahaan penjaminan hadir untuk menjembatani kepentingan lembaga keuangan dengan pelaku usaha, khususnya sektor Usaha Mikro, Kecil, dan Menengah (UMKM) yang menjadi tulang punggung perekonomian Indonesia. Hal ini diperkuat lagi dengan perubahan struktur pengawasan organisasi IKNB di Otoritas Jasa Keuangan yang secara jelas menyebutkan industri penjaminan secara tersendiri.
Namun di balik peran strategis tersebut, industri penjaminan masih menghadapi sejumlah tantangan struktural yang membuat kontribusinya terhadap penguatan UMKM belum optimal.
Di atas kertas, keberadaan lembaga penjamin seharusnya menjadi solusi atas persoalan klasik pembiayaan UMKM, utamanya keterbatasan agunan. Banyak pelaku usaha sebenarnya produktif dan memiliki prospek usaha, tetapi tertahan mengakses pembiayaan dan kredit formal karena tidak memiliki jaminan yang memadai.
Dalam konteks inilah perusahaan penjamin hadir untuk mengurangi risiko lembaga pembiayaan dan membuka ruang pembiayaan yang lebih luas. Meski demikian, implementasinya masih menunjukkan berbagai keterbatasan.
Dalam satu dasawarsa terakhir, dinamika industri keuangan menunjukkan perlunya penguatan fokus bisnis, tata kelola, disiplin manajemen risiko, akselerasi tranformasi digital, penguatan permodalan dan inovasi produk. Hal ini menjadi krusial agar industri penjaminan dapat tumbuh secara lebih sehat, kredibel, terpercaya, inklusif dan berkelanjutan, Kehadiran penjaminan dapat memberikan solusi untuk akselerasi pembiayaan dalam mendorong UMKM sekaligus mampu menjawab tantangan perkembangan sektor keuangan yang semakin kompleks
Masalah pertama adalah kapasitas kelembagaan industri itu sendiri. Sebagian perusahaan penjamin, khususnya penjamin daerah, masih menghadapi persoalan permodalan yang relatif terbatas. Padahal semakin besar nilai pembiayaan yang dijamin, semakin besar pula kebutuhan modal dan cadangan risiko yang harus disediakan.
Ketika skala usaha UMKM terus bertumbuh, kebutuhan pembiayaan juga meningkat, maka kebutuhan penjaminan juga semakin meningat. Jika kapasitas penjamin tidak ikut diperkuat, industri ini akan tertinggal dari kebutuhan riil ekonomi. Kondisi ini menunjukkan bahwa penjaminan belum sepenuhnya diposisikan sebagai infrastruktur ekonomi nasional, melainkan masih dipandang sebagai instrumen pelengkap sektor keuangan.
Persoalan kedua adalah karakteristik UMKM itu sendiri yang berisiko tinggi. Sebagian besar UMKM Indonesia masih berada pada sektor informal, belum memiliki tata kelola usaha yang memadai, laporan keuangan belum tertata, dan manajemen usaha masih berbasis keluarga. Kondisi ini menimbulkan asimetri informasi yang tinggi. Bank kesulitan membaca profil risiko, sementara perusahaan penjamin menghadapi tantangan serupa dalam menentukan kualitas penjaminan. Dalam banyak kasus, penjamin hanya menerima data yang telah diseleksi lembaga pembiayaan, sehingga kemampuan melakukan asesmen independen menjadi terbatas.
Situasi ini diperberat oleh tingginya moral hazard dalam rantai pembiayaan. Kehadiran penjaminan kadang menciptakan persepsi bahwa sebagian risiko telah dialihkan. Sebagian lembaga pembiayaan menjadi lebih longgar dalam analisis kredit, karena terdapat pihak ketiga yang menanggung sebagian kerugian. Di sisi lain, sebagian debitur merasa kewajiban pembayaran menjadi kurang ketat karena ada lembaga penjamin di belakangnya. Bila tata kelola tidak diperkuat, perusahaan penjamin justru berubah fungsi menjadi penampung risiko, bukan pengelola risiko.
Masalah ketiga yang sangat menonjol adalah ketergantungan industri pada program Kredit Usaha Rakyat (KUR). Selama ini portofolio terbesar penjaminan UMKM masih terkonsentrasi pada skema KUR. Program ini memang berhasil memperluas akses kredit rakyat, tetapi sekaligus membuat industri penjamin sangat bergantung pada satu kebijakan fiskal. Ketika kebijakan subsidi berubah, suku bunga disesuaikan, atau plafon KUR direvisi, industri penjamin langsung terdampak. Ketergantungan semacam ini berpotensi menghambat inovasi model bisnis penjaminan. Karena itu lembaga penjaminan harus inovatif dan proaktif membuka pasar ke sektor pembiayaan lain yang jauh lebih besar, baik perbankan, lembaga keuangan, maupun koperasi dan BMT.
Padahal kebutuhan UMKM semakin kompleks. Banyak pelaku usaha kini membutuhkan pembiayaan rantai pasok, invoice financing, modal kerja berbasis transaksi digital, hingga pembiayaan usaha berbasis platform. Sayangnya penetrasi penjaminan ke area tersebut masih terbatas. Industri cenderung bergerak pada pola konvensional, yakni penjaminan kredit bank, sementara lanskap pembiayaan berkembang jauh lebih cepat melalui fintech dan digital banking. Di sinilah tantangan transformasi menjadi sangat mendesak.
Perkembangan teknologi seharusnya menjadi peluang besar. Digitalisasi memungkinkan penilaian risiko berbasis data transaksi, rekam jejak pembayaran, histori e-commerce, hingga jejak digital usaha. Namun banyak perusahaan penjamin belum sepenuhnya mengadopsi model ini. Sistem underwriting masih ada yang manual, proses klaim belum terintegrasi, dan pemanfaatan artificial intelligence masih minim. Keterlambatan ini membuat industri berpotensi tertinggal dari dinamika pasar UMKM yang bergerak cepat.
Masalah keempat, saat ini lembaga penjaminan milik negara JAMKRINDO dan ASKRINDO sedang mengkaji kemungkinan konsolidasi, merger atau pilihan lainnya sebagai amanat dari BPI Danantara. Apakah nanti merger penuh, subholding, atau spesialisasi per fungsi. Upaya ini tentu menimbulkan banyak isu, seperti harmonisasi tata kelola, SDM, IT, dan risk management, termasuk budaya kerja dan fokus bisnis. Semua kebijakan ini harus dibahas dan diputuskan secara matang.
Tantangan berikutnya adalah penguatan regulasi penjaminan. Otoritas Jasa Keuangan telah mendorong roadmap penguatan industri penjaminan melalui peningkatan modal minimum, tata kelola, manajemen risiko, dan kualitas cadangan teknis. Arah ini penting untuk kesehatan industri. Namun pada saat yang sama, penyesuaian tersebut menuntut investasi besar. Bagi perusahaan penjamin berskala kecil, khususnya daerah, persyaratan baru dapat menjadi tekanan yang signifikan. Tanpa dukungan konsolidasi, sebagian perusahaan berpotensi kesulitan memenuhi standar baru.
Di luar tantangan internal, ada persoalan yang kerap luput diperhatikan, yakni rendahnya literasi masyarakat terhadap fungsi penjaminan. Banyak pelaku UMKM tidak mengetahui bahwa mereka dapat memperoleh dukungan penjaminan untuk meningkatkan akses pembiayaan.
Relasi industri penjamin selama ini lebih banyak bersifat business-to-business dengan bank atau lembaga keuangan, belum menjangkau langsung ekosistem UMKM. Akibatnya, posisi perusahaan penjamin kurang terlihat di mata pelaku usaha. Padahal jika dipahami dengan baik, penjaminan dapat menjadi instrumen penting bagi inklusi keuangan.
Ke depan, industri penjaminan perlu melakukan reposisi yang lebih mendasar. Ia tidak cukup berfungsi sebagai pengganti agunan. Fungsi tersebut terlalu sempit untuk kebutuhan pembangunan ekonomi yang semakin kompleks. Industri penjamin perlu berkembang menjadi institusi pengembangan UMKM. Perusahaan penjamin harus terlibat dalam membangun ekosistem, mulai dari asesmen usaha, pendampingan, pemantauan risiko, hingga penghubung dengan akses pasar. Dengan kata lain, penjamin tidak hanya menanggung risiko, tetapi ikut menurunkan risiko melalui pembinaan.
Transformasi ini juga menuntut integrasi dengan sektor keuangan digital. Kolaborasi dengan Bank Jago, Bank Neo Commerce, platform fintech, serta marketplace menjadi kebutuhan. UMKM saat ini menghasilkan data yang sangat besar melalui transaksi digital. Data ini seharusnya menjadi dasar credit scoring baru. Jika industri penjamin mampu memanfaatkan data tersebut, kualitas underwriting akan meningkat dan pembiayaan bisa lebih inklusif.
Di samping itu, penjaminan syariah juga menyimpan potensi besar. Dalam ekosistem ekonomi syariah, akad Kafalah dapat dikembangkan lebih luas untuk mendukung pembiayaan mikro, koperasi syariah, Bank Pembiayaan Rakyat Syariah, dan rantai nilai halal. Selama ini porsi penjaminan syariah masih relatif kecil dibanding potensinya. Padahal pengembangan penjaminan syariah dapat memperkuat agenda besar ekonomi halal Indonesia.
Pada akhirnya, masa depan industri penjaminan ditentukan oleh kemampuannya bertransformasi dari sekadar penyerap risiko menjadi penggerak pertumbuhan. Jika tetap bergantung pada model lama, industri ini akan selalu menjadi subordinat kebijakan kredit pemerintah. Namun jika mampu membangun inovasi, memperkuat data, meningkatkan kapasitas, dan masuk ke ekosistem digital, industri penjaminan dapat menjadi pengungkit penting bagi transformasi UMKM Indonesia.
UMKM membutuhkan akses modal. Perbankan membutuhkan mitigasi risiko. Negara membutuhkan pertumbuhan ekonomi yang inklusif. Ketiganya bertemu pada satu simpul: industri penjaminan yang kuat, modern, dan berorientasi pembangunan.
Tanpa pembenahan yang serius, industri penjaminan hanya akan menjadi institusi administratif. Tetapi dengan reformasi yang tepat, ia dapat menjadi jembatan yang menghubungkan jutaan UMKM dengan masa depan ekonomi Indonesia yang lebih produktif.


